الأنصاري للخدمات المالية: أرباح الربع الثالث تتراجع 12.3% إلى 79.8 مليون درهم
صافي ربح الأنصاري للخدمات المالية ينزل 12.3% إلى 79.8 مليون درهم في الربع الثالث.
· المصدر: وام · آخر تحقق: 13 نوفمبر 2026
الملخص
- صافي ربح الأنصاري للخدمات المالية ينزل 12.3% إلى 79.8 مليون درهم في الربع الثالث.
- الدخل التشغيلي بقي شبه مستقر عند 326 مليون درهم، بانخفاض 0.6% سنوياً.
- وتيرة تراجع الأرباح تتباطأ بعد هبوط 15% و28.7% في الربعين الأول والثاني.
خبر
تراجع صافي أرباح شركة الأنصاري للخدمات المالية بعد الضريبة 12.3% إلى 79.8 مليون درهم في الربع الثالث من 2026، مع ارتفاع المصروفات التشغيلية. وأعلنت الشركة المدرجة في سوق دبي المالي أن دخلها التشغيلي حافظ على استقراره عند نحو 326 مليون درهم، بانخفاض طفيف نسبته 0.6% على أساس سنوي، بحسب وكالة أنباء الإمارات.
تفصيل
- الربح الفصلي: الأرقام: صافي الربح بعد الضريبة في الربع الثالث بلغ 79.8 مليون درهم بتراجع 12.3% سنوياً. وتأتي النسبة أقل حدة من تراجع 15% في الربع الأول و28.7% في الربع الثاني، ما يعني تباطؤ وتيرة الانكماش خلال العام.
- الدخل التشغيلي: الاستقرار: الدخل التشغيلي الفصلي سجّل نحو 326 مليون درهم بانخفاض 0.6% فقط مقارنة بالفترة نفسها من العام الماضي. وعلى مدى الأشهر التسعة المنتهية في سبتمبر بلغ 960.7 مليون درهم بتراجع 0.5% على أساس سنوي.
- صرف العملات: مصدر النمو: صافي أرباح صرف العملات ارتفع 0.5% إلى 181.6 مليون درهم في الربع الثالث، وهو البند الوحيد ضمن مصادر الدخل الرئيسية الذي سجّل نمواً، ويمثل الحصة الأكبر من الدخل التشغيلي الفصلي للمجموعة.
- دخل العمولات: التراجع: صافي دخل العمولات انخفض 1.8% إلى 144 مليون درهم خلال الربع الثالث، في تراجع عوّض جزئياً مكاسب صرف العملات وأبقى إجمالي الدخل التشغيلي قرب مستويات العام الماضي.
- المصروفات: الضغط: المصروفات التشغيلية ارتفعت شاملة المتطلبات من الجهات الرقابية، مع زيادة الرواتب والمزايا 1.1% والمصروفات التشغيلية الأخرى 8.8% في الربع الثالث. وربطت الشركة الزيادة باستثمارات مخططة في الكوادر البشرية وشبكة الفروع والأنظمة التقنية لدعم النمو طويل الأمد.
- الأرباح التشغيلية: المؤشر: الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 128.1 مليون درهم في الربع الثالث بانخفاض 5.7% سنوياً، أي بوتيرة أبطأ من تراجع صافي الربح النهائي.
- الهامش الربحي: المقارنة: هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك نزل إلى 39.3% في الربع الثالث مقابل 41.5% في الربع المماثل من العام الماضي، بفارق 2.2 نقطة مئوية يعكس أثر ارتفاع كلفة التشغيل.
- حصيلة تسعة أشهر: الإجمالي: الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك للأشهر التسعة الأولى بلغت 370.9 مليون درهم بتراجع 12.3%، وهامشها 38.6% مقابل 43.8% قبل عام، فيما بلغ صافي الربح بعد الضريبة 231.1 مليون درهم.
خلفية
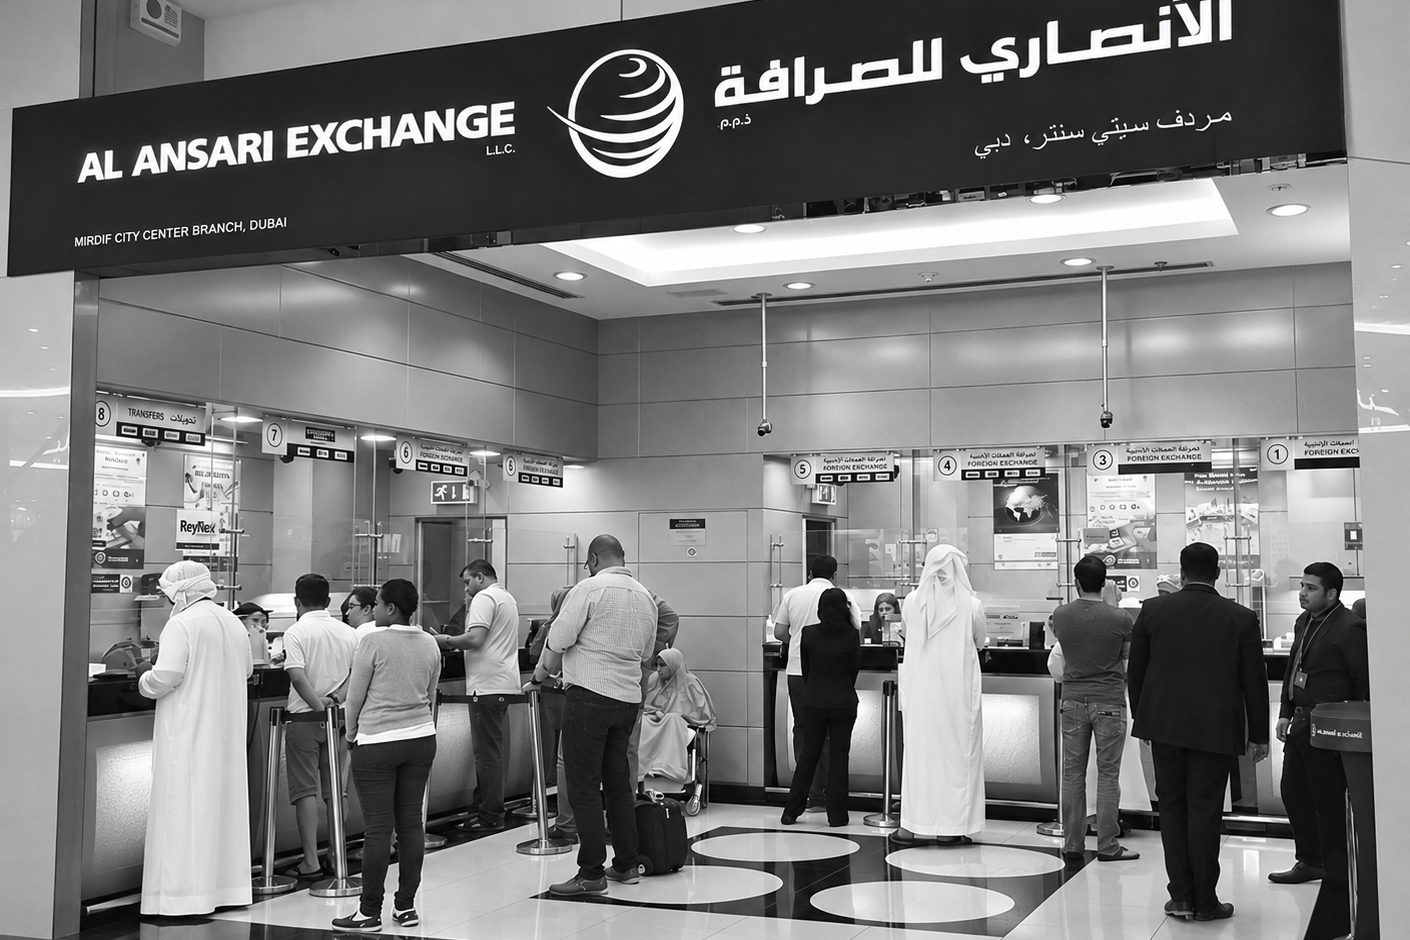
الأنصاري للخدمات المالية مدرجة في سوق دبي المالي وتعمل في تحويل الأموال وصرف العملات عبر شبكة فروع في الإمارات، ويتكوّن دخلها التشغيلي أساساً من أرباح صرف العملات وعمولات التحويلات.
بين السطور
الصورة التي ترسمها الأرقام هي ضغط على الهوامش أكثر منها ضعفاً في النشاط: الدخل التشغيلي شبه ثابت عند 326 مليون درهم، بينما جاء التراجع من جانب المصروفات، ومنها قفزة 8.8% في المصروفات التشغيلية الأخرى. وتباطؤ وتيرة الهبوط من 28.7% في الربع الثاني إلى 12.3% في الثالث يشير إلى امتصاص جزئي لكلفة هذه الاستثمارات.
ماذا بعد؟
نتائج الربع الرابع والسنة المالية الكاملة 2026 ستبيّن ما إذا كان تباطؤ تراجع الأرباح يتحول إلى استقرار، ومدى استمرار ارتفاع المصروفات التشغيلية المرتبطة بالفروع والأنظمة التقنية.
المصدر: وكالة أنباء الإمارات (وام)