المركزي العُماني يطلق خدمتين للتحصيل الفوري عبر نظام المقاصة
البنك المركزي العُماني أضاف خدمتي إنشاء أوامر الدفع وطلب الدفع إلى نظام المقاصة الإلكترونية
البريد
· المصدر: أونا · آخر تحقق: 21 نوفمبر 2026
الملخص
- البنك المركزي العُماني أضاف خدمتي إنشاء أوامر الدفع وطلب الدفع إلى نظام المقاصة الإلكترونية
- النظام عالج أكثر من 34 مليون معاملة بقيمة نحو 18 مليار ريال خلال 2025
- الجهات تستطيع تحصيل مستحقاتها بتحويلات شبه فورية دون تفويض خصم مباشر مسبق
خبر
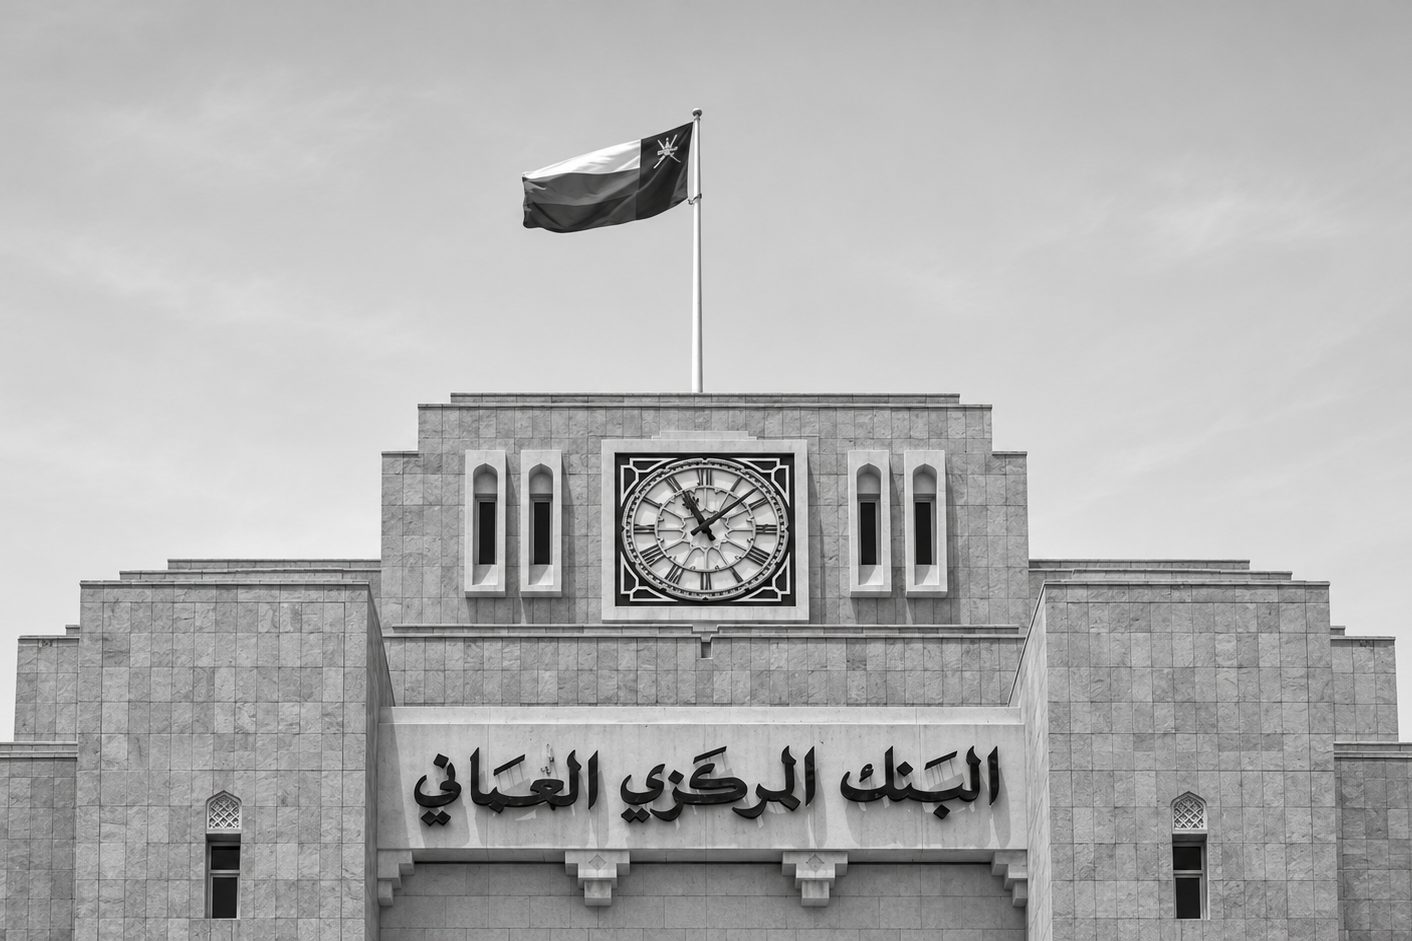
خدمتان جديدتان دخلتا نظام المقاصة الإلكترونية في سلطنة عُمان، هما إنشاء أوامر الدفع وطلب الدفع، إلى جانب تحسينات فنية على أداء النظام وكفاءته التشغيلية. وقال محافظ البنك المركزي العُماني أحمد بن جعفر المسلمي إن التطوير يعكس التزام البنك بتحديث منظومة المدفوعات الوطنية وتوفير حلول إلكترونية للجهات الحكومية ومؤسسات القطاع الخاص.
تفصيل
- الخدمة الأولى: خدمة إنشاء أوامر الدفع تتيح لطرف ثالث مرخص إصدار تعليمات دفع إلكترونية نيابةً عن العملاء لتحويل الأموال مباشرةً بين الحسابات المصرفية. وتُنفّذ التحويلات إلى حساب المستفيد بعد موافقة الدافع عبر القنوات الرقمية الخاصة بمصرفه.
- الخدمة الثانية: خدمة طلب الدفع، أو الخصم المباشر دون تفويض، تمكّن الجهة المستفيدة من إرسال طلب تحصيل إلكتروني عبر مصرفها إلى الدافع، الذي يراجع الطلب ويوافق عليه قبل تحويل الأموال من حسابه، دون الحاجة إلى تفويض خصم مباشر مسبق.
- الأرقام: بحسب البنك المركزي العُماني، عالج نظام المقاصة الإلكترونية خلال عام 2025 أكثر من 34 مليون معاملة بقيمة إجمالية بلغت نحو 18 مليار ريال عُماني، وهو ما يعكس حجم اعتماد الأنشطة الاقتصادية في السلطنة على القناة ذاتها التي أُضيفت إليها الخدمتان.
- ما يفعله النظام: النظام الذي يديره البنك المركزي يتيح تحويل الأموال إلكترونيًّا بين الحسابات المصرفية داخل السلطنة، ويخدم الأفراد والشركات والجهات الحكومية، ويعالج مدفوعات التجزئة الفردية والمتكررة بما يشمل تحويل الرواتب وسداد الفواتير.
- حماية الأجور: النظام يدعم نظام حماية الأجور، بما يسهم في متابعة صرف أجور العاملين في القطاع الخاص وضمان حصولهم عليها في مواعيدها، إضافةً إلى عمليات التحصيل المتكررة المستندة إلى تفويضات الخصم المباشر الورقية أو الإلكترونية.
- المستفيدون: من الجهات التي يمكنها استخدام الخدمتين، وفق البنك المركزي، الجهات الحكومية المقدّمة للخدمات الإلكترونية وشركات الخدمات العامة والمؤسسات التجارية، لتسهيل سداد الرسوم والفواتير وتحصيل المستحقات والضرائب، ودعم المدفوعات بين المشترين والبائعين وبين العملاء والمورّدين.
- الأثر التشغيلي: البنك المركزي يرى أن الخدمتين توسّعان خيارات الدفع والتحصيل الإلكتروني وتدعمان تكامل الأنظمة الرقمية للجهات مع خدمات المدفوعات، بما يبسّط إجراءات السداد ويقلّل الإجراءات اليدوية ويرفع كفاءة المعاملات المالية.
- الإطار الأوسع: أضاف المسلمي أن تعزيز التكامل بين أنظمة المدفوعات والمنصات الرقمية يرفع كفاءة المعاملات المالية، مؤكدًا التزام البنك بتوفير بنية أساسية آمنة وموثوقة تلبي احتياجات الاقتصاد الرقمي، انسجامًا مع مستهدفات رؤية عُمان 2040.
- حدود الإعلان: البنك المركزي لم يحدد موعدًا لبدء التشغيل الفعلي للخدمتين لدى المصارف، ولم يذكر عدد الجهات أو الأطراف المرخصة المؤهلة لإصدار أوامر الدفع، ولا أي رسوم مرتبطة باستخدام الخدمتين.
خلفية
نظام المقاصة الإلكترونية أحد أبرز أنظمة المدفوعات الوطنية في سلطنة عُمان، وكان التحصيل المتكرر فيه يقوم حتى الآن على تفويضات خصم مباشر يصدرها الدافع مسبقًا، ورقية أو إلكترونية، لسداد أقساط القروض والإيجارات والفواتير.
بين السطور
إلغاء شرط التفويض المسبق في خدمة طلب الدفع هو التغيير الأهم تشغيليًّا: الجهة الدائنة تبادر بطلب التحصيل، والدافع يوافق لحظيًّا، ما ينقل التحصيل من ترتيب يُعدّ سلفًا إلى معاملة تُنجز عند الاستحقاق. وبحجم 34 مليون معاملة سنويًّا، فإن أي خفض في الإجراءات اليدوية ينعكس على تدفقات نقدية واسعة لدى الجهات الحكومية والشركات.
ماذا بعد؟
المتابعة تتجه إلى إتاحة المصارف للخدمتين عبر قنواتها الرقمية، وإلى بيانات البنك المركزي العُماني عن حجم معاملات نظام المقاصة الإلكترونية لعام 2026 مقارنةً بـ34 مليون معاملة في 2025.
المصدر: وكالة الأنباء العمانية