غولدمان ساكس: الصين أكثر يَبَانِيّةً من اليابان منذ 5 سنوات
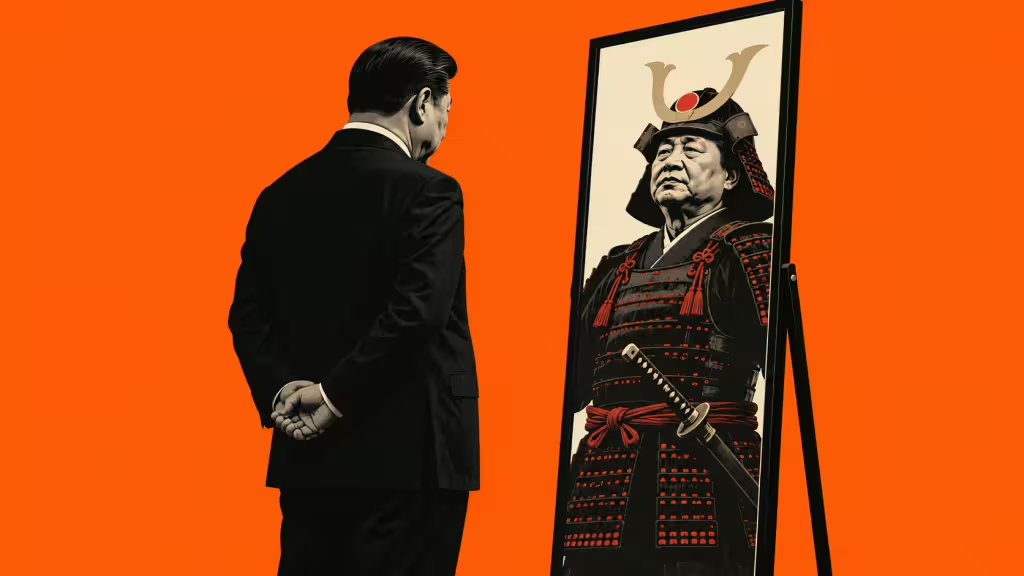
مؤشر اليبننة المحدَّث، الذي صممه الاقتصادي الراحل تاكاتوشي إيتو، يُظهر أن الصين باتت خلال السنوات الخمس الماضية أكثر تشبهاً بحالة الركود الياباني من اليابان نفسها، بحسب غولدمان ساكس. وتتكرر المؤشرات ذاتها: انكماش سكاني، انكماش أسعار، إحجام المستهلكين، وأسواق عقار وأسهم خاملة.
· نُشر أصلاً على ontime+ · آخر تحقق: 21 أكتوبر 2026 (Nada Salam)
أبرز النقاط
- مؤشر يقيس الركود الياباني يضع الصين فوق اليابان نفسها منذ 5 سنوات
- انفجار فقاعة العقار عام 2021 خفّض بدء البناء 78% عن الذروة
- ركود مطوّل يهدد هدف شي جين بينغ بتجاوز الاقتصاد الأميركي
خبر:
مؤشر اليبننة المحدَّث، الذي صممه الاقتصادي الراحل تاكاتوشي إيتو، يُظهر أن الصين باتت خلال السنوات الخمس الماضية أكثر تشبهاً بحالة الركود الياباني من اليابان نفسها، بحسب غولدمان ساكس. وتتكرر المؤشرات ذاتها: انكماش سكاني، انكماش أسعار، إحجام المستهلكين، وأسواق عقار وأسهم خاملة. الدين العام والخاص الإجمالي يقترب من 300% من الناتج، وفق كابيتال إيكونوميكس.
تفصيل:
- حجم الانهيار: فقاعة العقار الصينية كانت الأكبر تاريخياً، وشكّلت في ذروتها ثلث الاقتصاد. ومنذ انفجارها عام 2021 تراجع بدء بناء المساكن 78% عن الذروة، وفق ماكواري، مقابل 73% في الولايات المتحدة بين 2005 و2009، و65% في اليابان بين 1996 و2025.
- الائتمان يتجمد: ارتفع إجمالي القروض القائمة بالرنمينبي 4.8% في سبتمبر سنوياً، وهو مستوى قياسي منخفض نزولاً من 4.9% في أغسطس. وتراجع الإقراض المصرفي للأسر في أغسطس للمرة الأولى في التاريخ، فيما بلغ عائد السندات الحكومية لعشر سنوات 1.7%.
- الديون المتعثرة: بحسب تقرير للمحللة شياوشي تشانغ في غافيكال دراغونوميكس، بلغت نسبة البالغين المتأخرين عن سداد قروضهم 10.6% العام الماضي، صعوداً من نحو 7.8% قبل عام. ويبقى معدل البطالة الحضرية الرسمي عند نحو 5%، لكن بطالة الشباب سجلت 18.9% في أغسطس.
- ركود الميزانيات: يصف ريتشارد كو، كبير اقتصاديي معهد نومورا للأبحاث، الحالة بـ”ركود الميزانيات العمومية”، وهو مصطلح صاغه في التسعينيات لميل الشركات والأفراد إلى سداد الديون بدل الاقتراض. ويرى أن عائد السندات الحالي ينبغي ألا يقل عن 3% أو 4%.
- حدود التحفيز: أطلقت إدارة شي برامج دعم لشراء التلفزيونات والأجهزة المنزلية، لكنها قدّمت الإنفاق زمنياً بدل رفع الدخول. وقدّر كو أن ما نُفّذ لا يقترب من تعويض الضغوط الانكماشية رغم إدراك كثيرين في الصين للحاجة إلى تحفيز مالي.
- الورقة التصديرية: بلغ الفائض التجاري الصيني 1.2 تريليون دولار العام الماضي، وهو الأكبر الذي تسجله أي دولة على الإطلاق، وقد يتكرر هذا العام. ونما الناتج المحلي 4.5% في الربع الثالث مدفوعاً إلى حد كبير بالصادرات، وفق ما أُعلن هذا الأسبوع.
- الخلاف بين الاقتصاديين: يرى أندرو تيلتون من غولدمان ساكس أن بكين حافظت على تنافسية التصنيع وحصتها السوقية، وتقول إيزابيل ماتيوس إي لاغو من بي إن بي باريبا إن معدل ادخار الأسر الصينية يبلغ ضعف نظيره الياباني مطلع الثمانينيات، ما يتيح مجالاً لإنعاش الطلب الداخلي.
- مقارنة التصنيع: هبطت حصة اليابان من القيمة الصناعية العالمية من 23% عام 1995 إلى 11% عام 2010، بينما بقيت حصة الصين 28% عام 2024. وقدّر لاري هو من ماكواري أن صادرات الصين ارتفعت نحو 52% منذ بدء التوترات التجارية مع واشنطن عام 2018، وتضاعف فائضها السلعي أكثر من ثلاث مرات.
- الجيل الضائع: يحسب أندرو باتسون من غافيكال أن نحو 74 مليون صيني أنهوا تعليمهم ودخلوا سوق العمل منذ 2022، ويرجّح أن إحباط هذا الجيل سيزيد صعوبة استقرار سوق العقار. ويقول الاقتصادي تشو نينغ إن الأسعار تراجعت 30 إلى 40% خلال خمس سنوات.
- الاستثمار المتضخم: بلغ تكوين رأس المال الثابت 40% من الناتج عام 2024 مقابل 28% في اليابان و22% متوسط منظمة التعاون الاقتصادي. ويرجّح مايكل بيتيس من مؤسسة كارنيغي أن التعديل لم يبدأ فعلياً لأن الدين ما زال يرتفع بوتيرة سريعة.
خلفية:
بدأ الانكماش السكاني في اليابان عام 2009، وفي الصين عام 2022 بوتيرة يُتوقع أن تكون أشد. وكان كتاب اليابان رقم واحد الصادر عام 1979 قد أطلق موجة توقعات بتجاوز طوكيو للاقتصاد الأميركي، تبددت بعد العقد الضائع الأول.
بين السطور:
يرى مستشار حكومي صيني، طلب عدم كشف هويته، أن بكين تعمّدت تفجير فقاعة العقار مبكراً وتتحمل ضعف الطلب الداخلي مقابل عوائد استثمارها طويل الأمد في أشباه الموصلات والذكاء الاصطناعي، وهو قطاع تنازلت عنه اليابان لتايوان وكوريا الجنوبية. لكن تراجع إقراض الأسر وبطالة الشباب وارتفاع المتأخرات تشير إلى أن كلفة هذا الرهان تتراكم على الأسر قبل ظهور عوائده.
ماذا بعد؟
مؤشرات المتابعة: هل تطلق بكين تحفيزاً عقارياً قوياً كما يرجّح لاري هو، وهل تستمر الصادرات في تعويض الطلب المحلي أمام ضغوط واشنطن وبروكسل، إضافة إلى بيانات الإقراض والناتج في الربع الرابع.